Seaport Research Partners 最新报告指出,银河娱乐集团为优化客户奖励机制,已开始调低澳门业务的玩家再投资开支。
儘管作出有关调整,集团仍有实力维持博彩收入市佔率介乎 20% 至 21%;不过初步迹象显示,相比上周五公布表现强劲的 2026 年第三季,2026 年 12 月所在的第四季营运难度将有所上升。
Seaport 高级分析员 Vitaly Umansky 表示,银娱中场博彩的玩家再投资额按季回落;整体佣金及奖励开支佔博彩收入比例,由 2026 年第二季的 17.7% 降至第三季 16.7%,当中以位于澳门半岛的星际酒店减幅较明显,路凼旗舰物业银河度假村的调整幅度相对温和。Umansky 称,银娱正「优化向客户提供奖励的方式」。
他亦提到,从近期各博企业绩电话会可见,「其他营运商均表示市场上玩家再投资竞争仍然存在,但大致平稳。我们预期澳门第四季以至明年玩家再投资环境会趋向稳定,不过高端大枱市场的回赠水平不会下跌。」
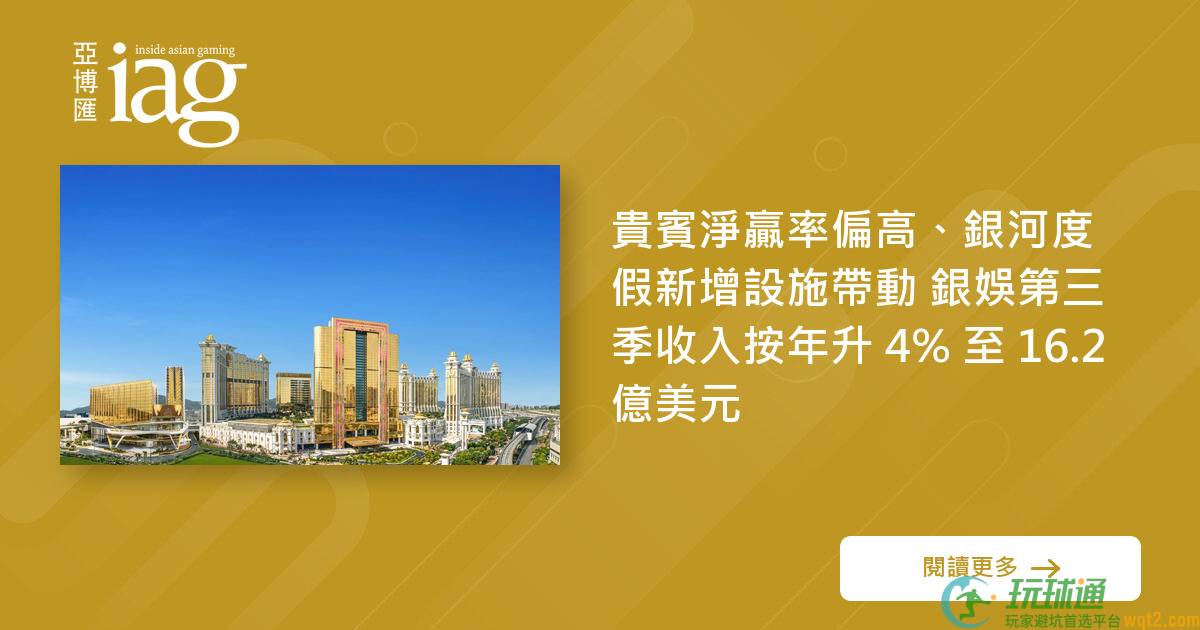
银娱上周五公布业绩,受惠贵宾净赢率高达 4.8%,集团净收入按年升 4%、按季升 7%,至 127 亿港元(16.2 亿美元);经调整 EBITDA 按年升 10%、按季升 9%,至 37 亿港元(4.72 亿美元)。
这份报告于银娱第三季业绩会后发布,Seaport 指出,10 月业务受两个物业的贵宾净赢率偏低、以及星际角子机净赢率偏弱拖累。另外,国庆黄金周表现尚可,但「10 月随后数星期明显转弱」。
该研究机构表示,银娱第三季受惠高胜率,而第四季需要面对较高的比较基数 —2025 年第四季贵宾净赢率达 5.1%。
「不过管理层对博彩收入反弹维持审慎乐观。」报告指出:「长远而言,集团可受惠于现有业务规模,以及路凼的扩建计划(澳门银河第四期预计 2027 年底竣工)。」
「凭银娱持续升级产品、庞大的非博彩版图,以及加强成本管控,我们相信未来数季银娱有能力维持 20% 至 21% 的市佔率;待澳门银河第四期开幕后,市佔率有望进一步提升。」